P2P规范催收倡议书 催收外包也要承担法律责任
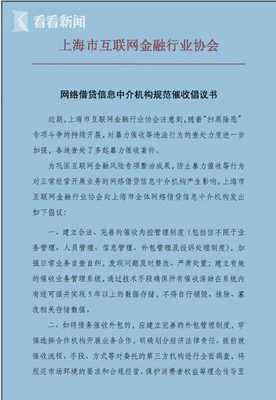
网络借贷信息中介(P2P)行业在经历快速扩张后,风险逐渐暴露,其中不规范催收行为成为社会关注的焦点。暴力催收、骚扰无关人员、泄露借款人隐私等乱象频发,不仅侵害了借款人的合法权益,也严重扰乱了金融秩序和社会稳定。为促进P2P行业健康可持续发展,切实保护金融消费者权益,我们特此发出以下倡议:
一、明确催收外包的法律责任
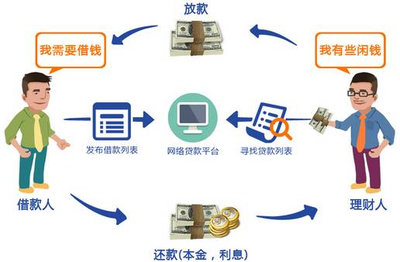
P2P平台作为网络借贷信息中介机构,虽然不直接提供信贷资金,但其在撮合借贷双方、管理借贷信息的过程中,对贷后催收环节负有不可推卸的管理责任。部分平台将催收业务外包给第三方机构后,便以“责任已转移”为由推卸责任,甚至默许外包机构采取非法手段催收,这种立场是站不住脚的。根据《中华人民共和国网络安全法》《中华人民共和国个人信息保护法》《关于规范整顿“现金贷”业务的通知》等法律法规及监管政策,P2P平台应当对催收外包机构的行为承担连带法律责任。外包不等于免责,平台必须对合作催收机构进行严格准入、持续监督和合规管理。
二、严格遵守催收行为规范
我们倡议所有P2P平台及其合作的催收机构严格遵守以下行为准则:
- 严禁使用暴力、胁迫、恐吓、侮辱、诽谤、骚扰等非法手段催收;
- 严禁向借款人以外的第三方(包括但不限于亲属、朋友、同事)进行催收或泄露借款人债务信息,法律另有规定的除外;
- 严禁在每日22时至次日8时进行催收,不得高频次致电骚扰借款人;
- 严禁伪造法律文件、冒充国家机关工作人员或律师进行催收;
- 严禁收取法律法规与借贷合同约定之外的额外费用;
- 催收过程应全程录音,相关记录需至少保存两年,以备查验。
三、建立催收外包全流程管理机制
P2P平台应建立催收外包全流程管理机制,包括但不限于:
- 准入审核:对催收机构的资质、人员、制度、技术能力等进行严格审查,仅与合法合规、信誉良好的机构合作;
- 合同约束:在与催收机构签订的合同中明确约定催收行为规范、违规处罚措施、信息披露义务及法律责任承担条款;
- 培训指导:定期对催收人员进行法律法规、职业道德和消费者权益保护培训;
- 监督审计:通过实地检查、随机抽查、录音复核、投诉分析等方式对催收行为进行动态监督,发现违规立即制止并终止合作;
- 投诉处理:设立便捷的投诉渠道,及时核实处理借款人对催收行为的投诉,并将处理结果反馈投诉人;
- 责任追究:对因催收机构违法违规行为给借款人造成损害的,平台应先行承担赔偿责任,再依法向催收机构追偿。
四、主动接受监管与社会监督
P2P平台应主动向监管部门报送催收外包机构名单及合作情况,定期披露催收管理制度和执行报告。欢迎媒体、社会组织和公众对催收行为进行监督,共同营造风清气正的行业环境。
五、呼吁行业自律与协同治理
我们呼吁所有P2P平台、催收机构、行业协会及监管部门携手合作,共同制定并执行严格的催收自律公约,推动形成“平台负责、外包合规、监管有力、社会监督”的多元治理格局。对于漠视法律法规、继续纵容暴力催收的平台和机构,行业应予以公开谴责并纳入黑名单,监管部门应依法从严惩处。
催收是金融业务链条中的重要一环,但其手段必须合法、文明、规范。P2P网络借贷信息中介机构作为信息撮合方,绝不能当“甩手掌柜”。只有真正承担起催收管理的主体责任,将外包机构纳入合规体系,才能真正保护金融消费者权益,重塑行业形象,实现长远健康发展。
让我们立即行动起来,从今天起,规范催收,责任到人,让每一笔借贷都在法治与文明的轨道上运行。
如若转载,请注明出处:http://www.guokangjinding.com/product/41.html
更新时间:2026-10-05 21:55:54