网络借贷信息中介业务的合规发展与实践思考
作为网络借贷信息中介机构,自成立以来,我们始终秉持“信息中介”的本质定位,严格遵守《网络借贷信息中介机构业务活动管理暂行办法》等相关法律法规,致力于为借贷双方提供高效、透明、安全的撮合服务。历经行业起伏与监管深化,我们从萌芽探索到规范前行,至今已走过一段不平凡的历程,也对合规经营与风险防控有了更为深刻的认识。
一、坚守信息中介定位,回归普惠金融初心
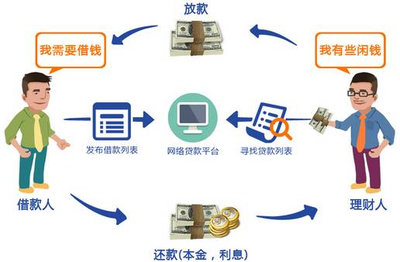
网络借贷信息中介业务的核心在于“中介”二字。我们自身不提供增信服务,不直接或间接归集资金,不设立资金池,而是通过互联网平台为出借人与借款人提供信息发布、资信评估、借贷撮合等服务。这一定位的本质是利用技术手段降低信息不对称,让资金流向实体经济中的小微企业和个人消费领域,践行普惠金融理念。在展业过程中,我们始终保持敬畏之心,不越雷池半步,确保每一笔业务都在法律框架内运行。
二、拥抱监管,持续推进合规建设
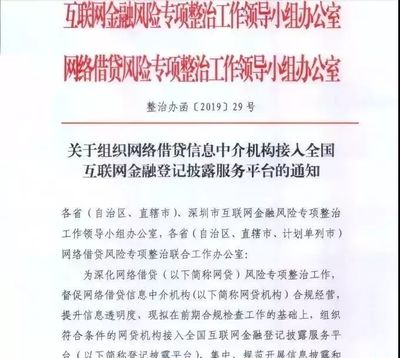
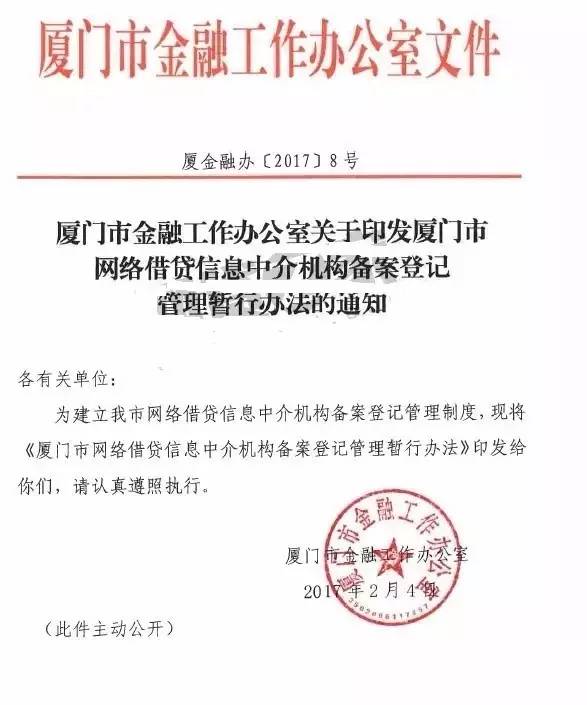
随着《网络借贷信息中介机构业务活动管理暂行办法》的出台以及后续“1+3”监管体系的形成,我们积极主动配合监管部门,完成了资金存管、信息披露、信息安全等级保护、征信对接等各项合规整改工作。通过引入银行存管,实现出借人与借款人资金的有效隔离;通过完善信息披露专栏,定期向出借人及社会公众披露机构信息、运营数据与项目信息,提升透明度;通过信息系统安全测评与等级保护备案,筑牢数据安全防线。我们深知,只有合规才能行稳致远,只有透明才能赢得信任。
三、强化风险管理,保护出借人权益
网络借贷信息中介机构虽然没有刚性兑付义务,但负有审核借款人信息真实性、评估风险、进行借贷撮合前的风险揭示与小额分散提示等义务。我们建立了严格的借款人准入机制,运用大数据风控模型进行多维度风险评估,并结合人工复核,筛选出相对优质的借款项目。在出借端坚持小额分散原则,引导出借人理性出借,避免过度集中风险。我们设立了专门的客户投诉与纠纷解决渠道,及时处理用户诉求,保障消费者合法权益。
四、助力实体经济,服务小微与消费
借助网络借贷信息中介平台,大量难以从传统金融机构获得贷款的小微企业主、个体工商户以及有合理消费需求的个人获得了便捷的融资渠道。这不仅缓解了融资难、融资贵问题,也促进了消费升级与就业稳定。例如,在供应链金融场景下,我们与核心企业合作,为上下游小微供应商提供基于真实交易的融资撮合服务,有效盘活了应收账款,支持了产业链稳定运行。
五、面对挑战,坚定转型与退出有序
随着互联网金融风险专项整治的深入推进,行业风险逐步出清,部分平台选择转型或退出。作为其中的一员,我们同样面临业务规模压缩、存量消化等压力。但我们始终坚持“稳”字当头,依法依规制定退出方案,妥善处理存量债权债务关系,确保出借人资金安全与借款人还款义务的延续,做到业务有序退出、风险可控。
六、守正创新,行稳致远
回顾过往,我们为能够参与并见证网络借贷信息中介行业的规范化进程而自豪。尽管监管政策不断收紧,行业规模有所收缩,但合规经营的底线思维和普惠金融的初心不会改变。无论选择继续深耕还是整合转型,我们都将恪守法律红线,维护金融消费者权益,以实际行动践行企业社会责任。网络借贷信息中介业务的发展史,也是我国金融法治建设的生动注脚;我们愿做求真务实的参与者,为营造健康、透明、可持续的金融生态贡献绵薄之力。
如若转载,请注明出处:http://www.guokangjinding.com/product/44.html
更新时间:2026-10-05 22:59:54