梦醒P2P 再不知道这些,可能又多一个牺牲者——从事网络借贷信息中介业务必读
P2P网络借贷行业经历了从野蛮生长到全面清退的剧烈震荡。无数出借人血本无归,借款人陷入深渊,而作为信息中介的从业者,同样面临着法律与道德的双重拷问。如果你正在或曾经从事网络借贷信息中介业务,以下这些关键点,或许能帮你避免成为下一个牺牲者。
一、认清本质:你只是“中介”,不是信用背书
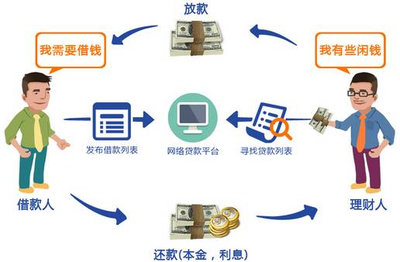
根据《网络借贷信息中介机构业务活动管理暂行办法》,P2P平台的法律定位是“为借款人与出借人实现直接借贷提供信息搜集、信息公布、资信评估、信息交互、借贷撮合等服务”的信息中介。这意味着平台不得提供增信服务,不得设立资金池,不得自融或变相自融。但现实中,许多平台为了吸引出借人,承诺保本保息、刚性兑付,甚至自担保、自融。一旦资金链断裂,这些行为便可能构成非法吸收公众存款罪或集资诈骗罪。作为从业者,你必须清楚:你不是银行,没有信用中介的牌照,任何形式的兜底承诺都是悬在头顶的刀。
二、红线不可碰:资金池、自融、期限错配
资金池是P2P爆雷的根源。平台将出借人的资金归集后统一支配,形成“借新还旧”的庞氏骗局。自融则是将资金输送给关联企业,用于自身经营或挥霍。期限错配则是将短期出借资金匹配长期借款项目,一旦流动性枯竭,瞬间崩盘。这些行为不仅违规,更可能触犯刑法。根据《关于办理非法集资刑事案件若干问题的意见》,“非法吸收公众存款”具备非法性、公开性、利诱性、社会性四个特征。无论你是技术、运营还是风控人员,只要参与其中,都可能被追究共犯责任。
三、合规退出:裁员、转型、清盘的正确姿势
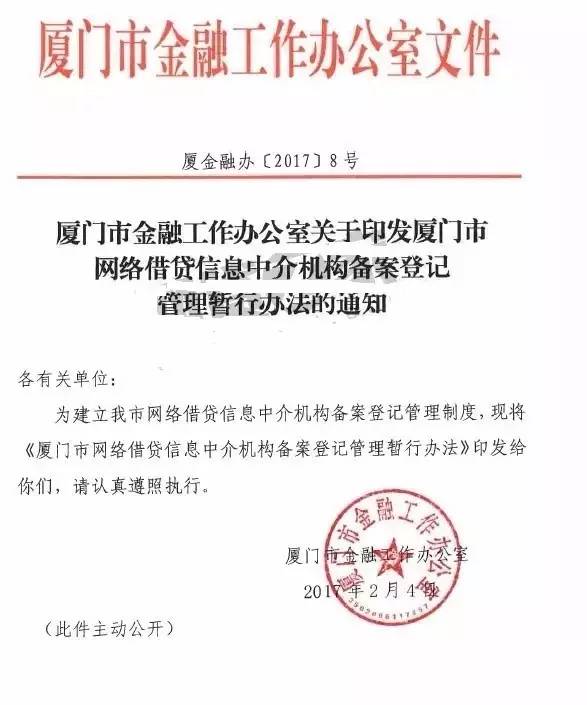
当行业清退潮来临,平台不能一跑了之。正确的退出路径包括:成立清退小组,制定兑付方案,向金融监管部门报备,并优先保障出借人合法权益。若平台已涉嫌犯罪,主动投案、清退资金可以争取从轻处罚。但现实中,许多高管选择跑路、转移资产,最终导致量刑加重。对于普通员工,应保留劳动合同、工资流水、业务记录等证据,证明自己仅从事辅助性工作且不知情,以降低法律风险。
四、出借人与借款人的自救指南
出借人:立即停止追加投资,登录平台下载全部合同、转账记录、聊天截图。联合其他出借人向当地金融办、经侦报案。切勿轻信“内部兑付”“债转股”等拖延话术。借款人:注意利率是否超过法定上限(LPR的4倍),对于砍头息、暴力催收,可向银保监会或公安机关举报。即使平台被立案,合法债务仍需偿还,但非法利息可拒绝支付。
五、从业者的心理重建与职业转型
从P2P光环中醒来,许多从业者背负着罪恶感与迷茫。请记住:你可能是制度的牺牲品,但也可以成为觉醒者。转型方向包括:持牌消费金融、小贷公司、助贷机构(需合规)、金融科技风控、法律合规咨询等。远离任何承诺高收益、资金池不明的业务。真正的中介价值在于降低信息不对称,而非制造风险。
P2P的梦已经醒了,但 lessons learned 不应被遗忘。无论你是出借人、借款人还是从业者,唯有敬畏风险、尊重法律,才能在金融浪潮中保全自身。再不知道这些,下一个牺牲者可能就是你。
如若转载,请注明出处:http://www.guokangjinding.com/product/47.html
更新时间:2026-10-05 04:45:03