《网络借贷信息中介机构业务活动管理暂行办法》解读 从事网络借贷信息中介业务的合规要点与行业影响
引言
2016年8月,原中国银行业监督管理委员会会同工业和信息化部、公安部、国家互联网信息办公室等部门联合发布了《网络借贷信息中介机构业务活动管理暂行办法》(以下简称《暂行办法》)。作为我国首部专门针对网络借贷(P2P)行业的系统性监管规章,《暂行办法》的出台标志着网贷行业从野蛮生长进入规范发展的新阶段。本文旨在对该办法的核心内容进行梳理,重点分析机构从事网络借贷信息中介业务需要满足的合规要求,并探讨其对行业产生的深远影响。
一、《暂行办法》的定位与核心原则
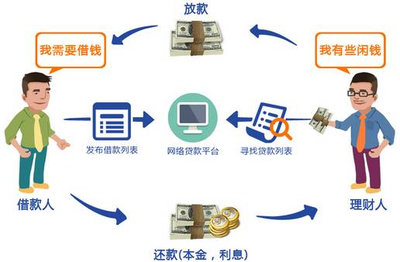
《暂行办法》明确将网络借贷信息中介机构定位为“信息中介”,而非信用中介。这一根本定性决定了机构的业务边界:机构不得提供增信服务,不得直接或间接归集资金,不得非法集资,不得损害国家利益和社会公共利益。其核心原则包括:
- 信息中介原则:机构仅作为借贷双方的信息撮合平台,提供信息搜集、信息公布、资信评估、信息交互、借贷撮合等服务服务。
- 小额分散原则:规定自然人借款人在同一平台的借款余额上限不超过人民币20万元,法人或其他组织不超过人民币100万元。这一规定旨在降低信贷风险集中度,回归普惠金融本源。
- 依法合规原则:机构需依法设立、合规经营,接受监管部门的监督和管理。
二、从事网络借贷信息中介业务的准入与备案要求
根据《暂行办法》,拟从事网络借贷信息中介业务的机构必须履行以下程序:
- 工商登记:应在经营范围中实质明确“网络借贷信息中介”字样。
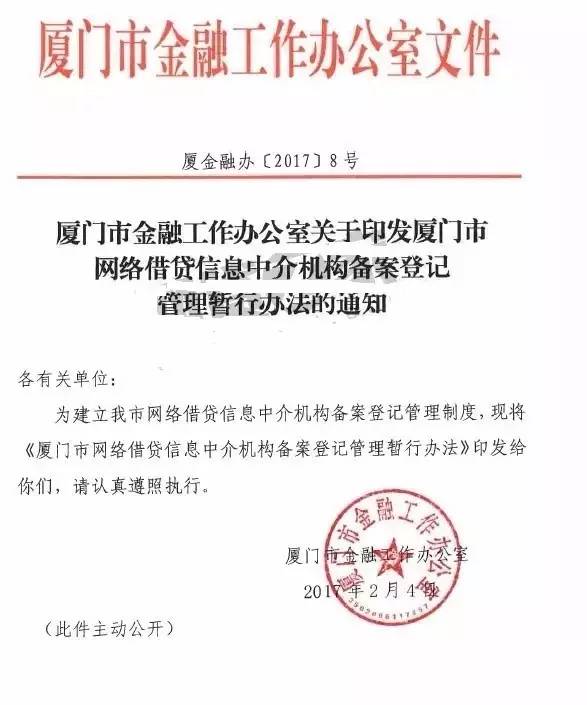
- 备案登记:在领取营业执照后,需向工商登记注册地地方金融监管部门申请备案登记。备案登记不构成对机构经营能力、合规程度、资信状况的认可和评价。
- 通信主管部门许可:涉及经营性电信业务的,应依法申请相应的电信业务经营许可;否则不得开展网络借贷信息中介业务。
值得注意的是,《暂行办法》确立了“备案登记+电信许可”的双重准入机制,未经备案和许可的机构不得从事该项业务。
三、业务经营中的禁止性行为
为防范风险、保护出借人与借款人合法权益,《暂行办法》以负面清单形式列明了十三项禁止行为,机构在从事网络借贷信息中介业务时必须严格避免:
- 利用本机构互联网平台为自身或具有关联关系的借款人直接或变相融资;
- 直接或间接接受、归集出借人的资金;
- 直接或变相向出借人提供担保或者承诺保本保息;
- 自行或委托、授权第三方在互联网、固定电话、移动电话等电子渠道以外的物理场所进行宣传或推介融资项目;
- 发放贷款,但法律法规另有规定的除外;
- 将融资项目的期限进行拆分;
- 自行发售理财等金融产品募集资金,代销银行理财、券商资管、基金、保险或信托产品等金融产品;
- 开展类资产证券化业务或实现以打包资产、证券化资产、信托资产、基金份额等形式的债权转让行为;
- 除法律法规和网络借贷有关监管规定允许外,与其他机构投资、代理销售、经纪等业务进行任何形式的混合、捆绑、代理;
- 虚构、夸大融资项目的真实性、收益前景,隐瞒融资项目的瑕疵及风险,以歧义性语言或其他欺骗性手段等进行虚假片面宣传或促销等,捏造、散布虚假信息或不完整信息损害他人商业信誉,误导出借人或借款人;
- 向借款用途为投资股票、场外配资、期货合约、结构化产品及其他衍生品等高风险的融资提供信息中介服务;
- 从事股权众筹等业务;
- 法律法规、网络借贷有关监管规定禁止的其他活动。
四、出借人与借款人保护机制
《暂行办法》对出借人和借款人设定了相应的保护要求:
- 出借人保护:机构应实行自身资金与出借人和借款人资金的隔离管理,并选择符合条件的银行业金融机构作为出借人与借款人的资金存管机构。机构需对出借人进行风险评估,并根据风险评估结果对出借人进行分类管理。
- 借款人保护:机构应确保借款人的借款用途合法,并对借款人的信息进行审核。机构不得以任何形式代出借人行使决策,每一出借人应与借款人直接签署借贷合同。
- 信息披露:机构应在其官方网站显著位置披露年度报告、月度运营数据等基本信息,确保出借人充分了解平台运营情况。
五、对行业的影响与合规建议
《暂行办法》的出台对网贷行业产生了深刻影响:一方面,大量不合规平台被淘汰,行业集中度提升,浮躁的“野蛮生长”局面得到遏制;另一方面,合规平台得以在明确规则下稳健运营,行业整体形象和公信力逐步修复。办法配套的备案细则、资金存管指引等相继落地,形成了较为完善的监管体系。
对于准备从事或已经从事网络借贷信息中介业务的机构,建议采取以下合规措施:
- 重塑业务模式:坚守信息中介定位,严守负面清单,彻底剥离增信、资金归集、债权转让等违规业务。
- 落实资金存管:选择与符合条件的银行业金融机构对接,实现客户资金与平台自有资金的完全隔离。
- 强化信息披露:按照办法要求持续进行真实、准确、完整的信息披露,提升透明度。
- 完善内部风控与合规管理:建立严格的借款人审核机制、反欺诈机制和出借人风险评估体系,加强员工合规培训。
- 主动接受监管:积极申请备案登记和电信业务许可,配合地方金融监管部门的日常监管。
《网络借贷信息中介机构业务活动管理暂行办法》是我国网贷行业规范化发展的基石。对于从事网络借贷信息中介业务的机构而言,合规不是束缚,而是护栏;不是成本,而是竞争力。只有严格落实各项要求,回归信息中介本位,方能在日益清晰的监管框架下获得可持续的发展空间,真正服务实体经济与普惠金融。随着监管实践的不断深化,相关机构还应密切关注后续配套政策的调整,动态完善自身的合规体系。
如若转载,请注明出处:http://www.guokangjinding.com/product/51.html
更新时间:2026-10-05 07:28:10