网络借贷信息中介机构的法律规制与实践挑战——以2016年《暂行办法》为视角
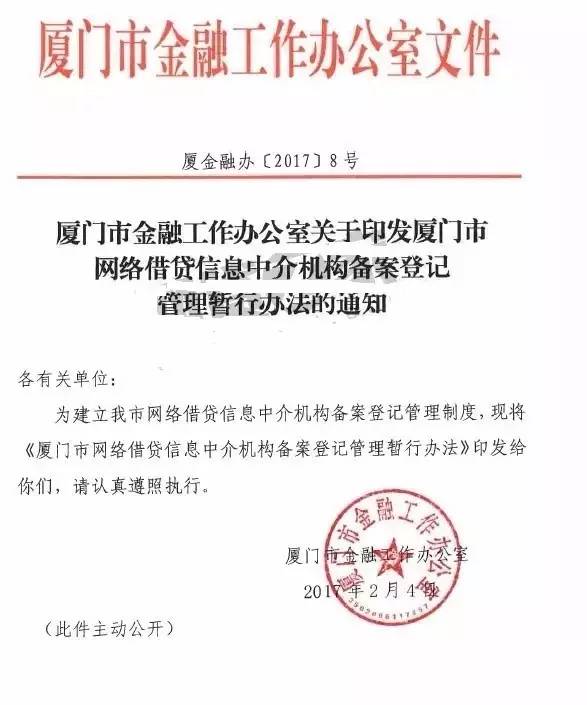
2016年,原中国银监会会同工信部、公安部、国家互联网信息办公室等部门联合发布了《网络借贷信息中介机构业务活动管理暂行办法》(以下简称《暂行办法》),标志着我国对网络借贷(P2P)行业的监管正式进入规范性阶段。《暂行办法》首次明确了网络借贷信息中介机构的定位、业务规则、禁止行为以及监管架构,为行业健康发展提供了基本法律依据。在从事网络借贷信息中介业务的过程中,实践中仍面临着诸多法律与现实挑战。
一、《暂行办法》的核心内容
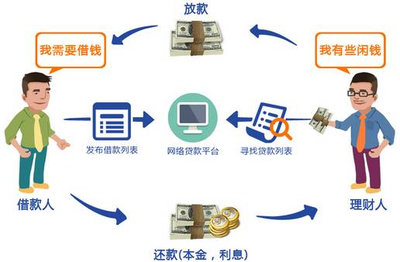
《暂行办法》确立了网络借贷信息中介机构作为信息中介而非信用中介的法律地位,明确其不得提供增信服务、不得设立资金池、不得非法集资。规定了一系列禁止行为,包括自融、期限拆分、发售银行理财等金融产品、线下营销等。还设定了借款上限、备案登记、资金存管等要求,力求通过多维度监管控制风险。
二、从事网络借贷信息中介业务面临的主要问题
- 定位与盈利模式的矛盾。信息中介定位下,机构仅能收取信息服务费,不能赚取利差或担保费,但许多平台在早期依赖风险准备金、担保模式或债权转让来吸引投资者。随着《暂行办法》的实施,这些模式被禁止,平台盈利能力大幅下降,部分机构被迫转型或退出。
- 合规成本与业务规模的冲突。根据规定,平台需完成备案登记、获得增值电信业务经营许可证、对接银行资金存管,并定期进行信息披露。这些要求导致合规成本显著上升,尤其是银行存管门槛较高,许多中小平台难以承受。
- 借款限额与实际需求的脱节。自然人借款上限20万元、法人或其他组织借款上限100万元的规定,虽然有助于分散风险,但也限制了部分平台服务小微企业主和个体工商户的能力,与市场实际融资需求存在差距。许多平台通过拆分标、多人借款等方式规避,反而增加了合规风险。
- 监管主体多头与执行尺度不一。尽管《暂行办法》确立了银监会(现银保监会)与地方金融监管部门的“双负责”体制,但在实际执行中,各地备案标准、整改要求、验收细则存在差异,导致平台跨区域经营困难,也易产生监管套利。
- 退出机制不健全带来的金融风险。部分平台在合规压力下选择清盘退出,但由于缺乏统一的退出指引和债权处置机制,容易出现恶意逃废债、投资人挤兑等问题,影响社会稳定。
三、完善规制的若干思考
为促进网络借贷信息中介业务在合法框架内有序发展,一方面需要推进分类监管,对合规平台给予明确的发展空间;另一方面应加强投资者教育、完善征信体系、推行穿透式监管。监管规则应保持动态调整,结合行业实践细化资金存管、信息披露和退出机制等配套制度,防范化解金融风险。
2016年《暂行办法》的出台结束了网贷行业长期“无门槛、无规则、无监管”的局面,但在从事网络借贷信息中介业务中,依然需要监管者、从业者与参与者共同努力,才能在风险防控与金融创新之间取得平衡。
如若转载,请注明出处:http://www.guokangjinding.com/product/52.html
更新时间:2026-10-05 05:37:32